Reforma tributária: TCU propôs alíquota de 11,3% para o imposto federal sobre consumo; veja o que muda para empresas em 2027
Destaques28/10/2026 às 17:12
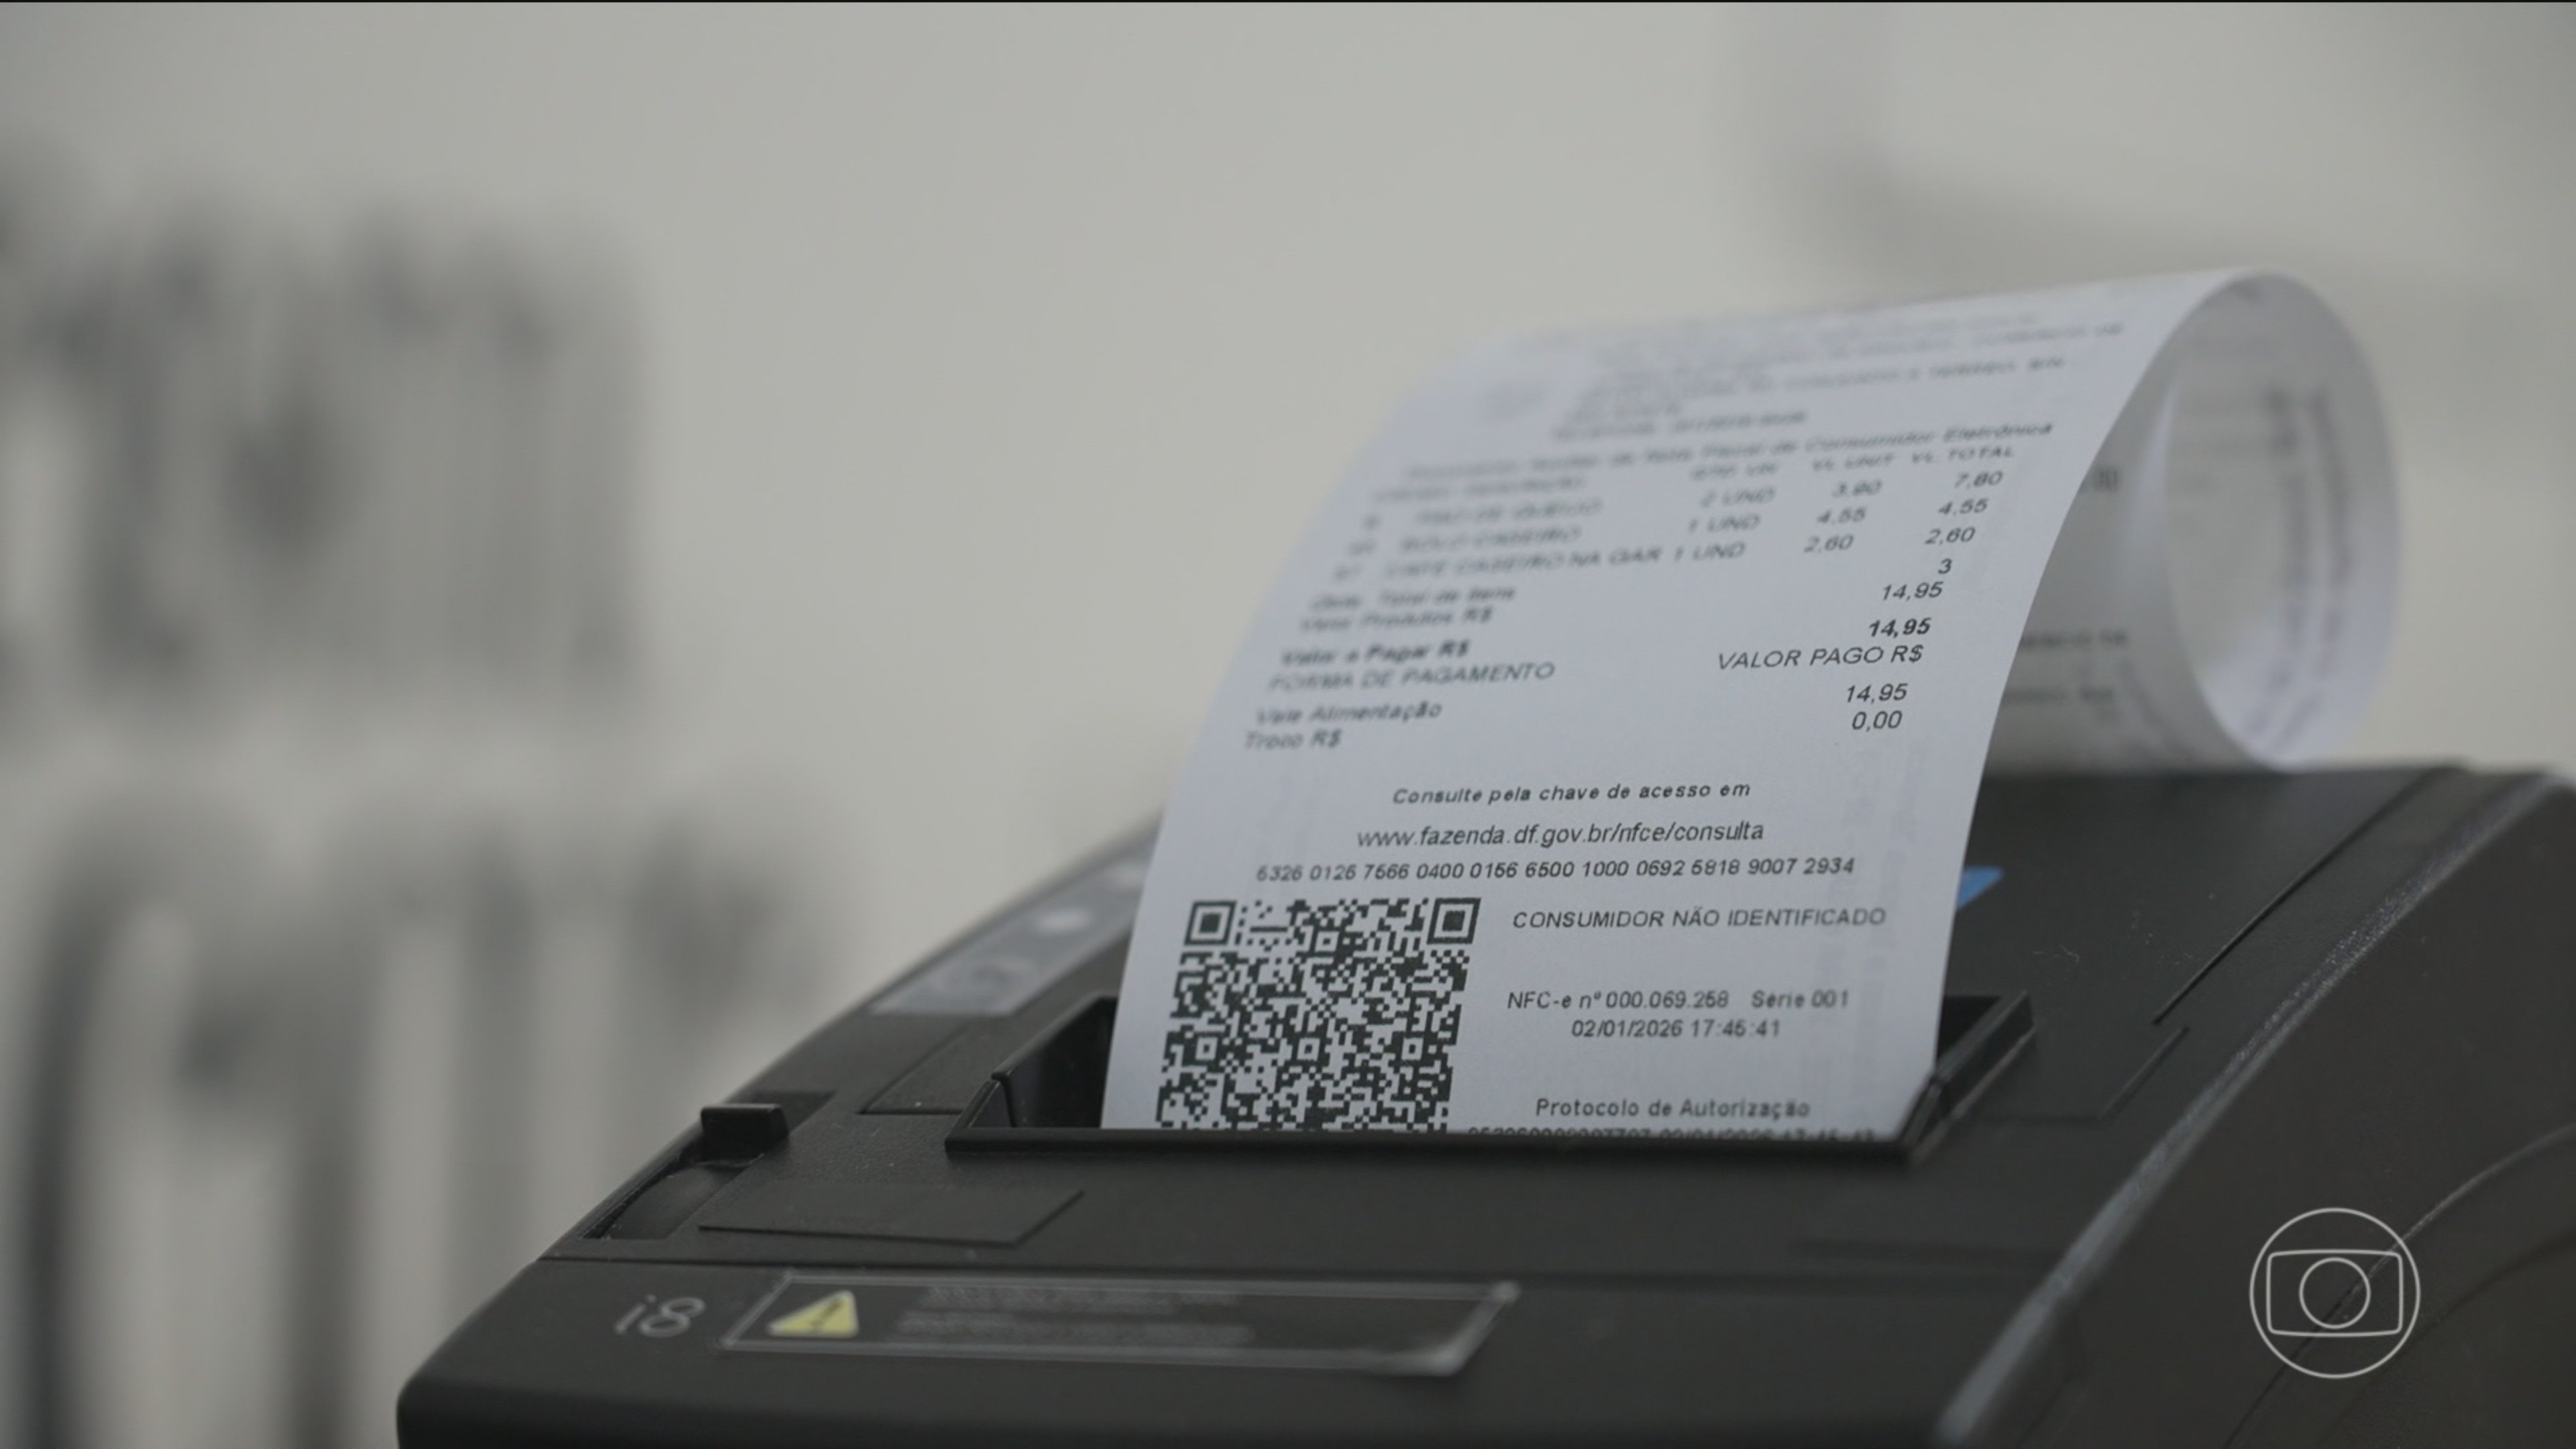
]]> O Tribunal de Contas da União (TCU) aprovou nesta quarta-feira (28) uma proposta para que a alíquota de referência da Contribuição sobre Bens e Serviços (CBS), novo tributo aprovado no âmbito da reforma tributária sobre o consumo, seja de 11,3% em 2027. O valor será encaminhado ao Congresso Nacional, que poderá concordar ou não. Caberá ao Senado fixar o valor final da alíquota, que será cobrada a partir de 2027, até 15 de dezembro. Além da CBS, haverá a cobrança transitória do Imposto sobre Bens e Serviços (IBS) com uma alíquota total de 0,1% em 2027 e 2028, dividida entre estados (0,05%) e municípios (0,05%). Essa alíquota começa a subir gradualmente a partir de 2029. ▶️Para calcular o valor da CBS, técnicos do tribunal estimaram quanto seria arrecadado com os impostos que serão extintos no fim de 2026. Isso porque uma das premissas da reforma sobre o consumo é manter o atual patamar da carga tributária. 🔎A CBS substituirá o Programa de Integração Social (PIS), a Contribuição para Financiamento da Seguridade Social (Cofins) e, também, uma parte do Imposto Sobre Produtos Industrializados (IPI). 🔎PIS e Cofins serão extintos em 2026, enquanto o IPI permanecerá somente para itens produzidos na Zona Franca de Manaus (ZFM) — mas com tributação efetiva somente no resto do país. Sistema não cumulativo g1 em 1 Minuto: Entenda o que são o IBS e a CBS Com a reforma tributária, os tributos sobre o consumo passarão a seguir o modelo de Imposto sobre Valor Agregado (IVA), adotado em grande parte do mundo, com cobrança não cumulativa. Isso significa que o imposto será recolhido em cada etapa da cadeia produtiva, mas as empresas poderão descontar os tributos pagos nas fases anteriores. Por exemplo: se o IVA for de 20%, um produto vendido ao consumidor final por R$ 100 terá imposto, que, ao final da cadeia, totalizará R$ 20, após os mecanismos de crédito e compensação entre os diferentes empresas da produção e comercialização. Esse sistema não cumulativo será obrigatório nas empresas que realizam vendas de produtos e serviços para outras empresas (o business to business) do lucro real e presumido. O modelo não cumulativo, porém, não será obrigatório para as empresas do…
Este resumo é uma curadoria do Jovem Rio News. A matéria completa pertence à fonte original indicada acima, que deve ser acessada para leitura na íntegra e referência jornalística.